경제·투자 책 38권을 본문까지 읽혀 등급을 매겼다 — 근거가 강한 책일수록 결론은 '인덱스'였다
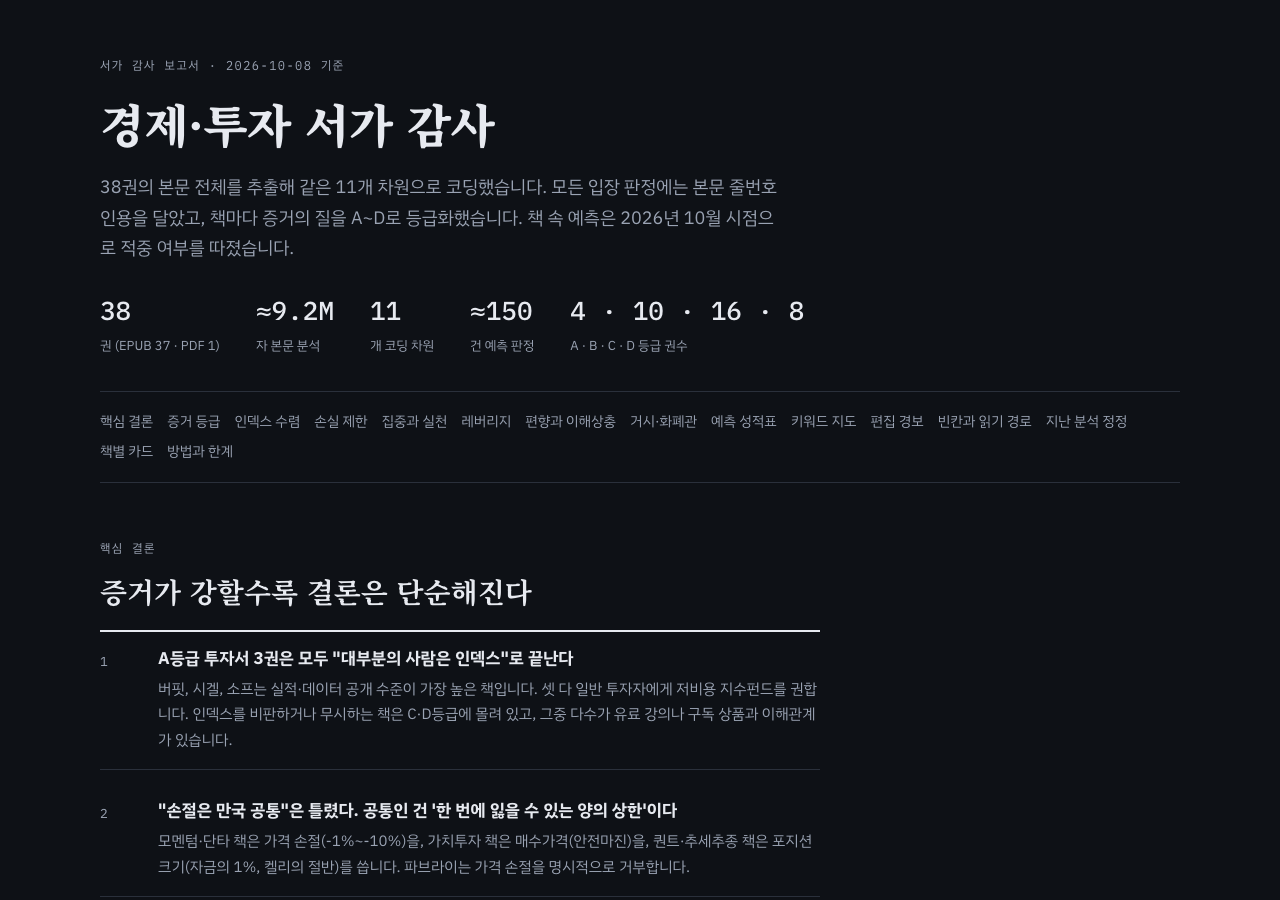
전자책 서가의 경제·투자 책 38권, 본문 920만 자를 11개 기준으로 코딩하고 증거 등급 A~D를 매겼다. A등급 투자서 세 권은 모두 인덱스를 권했고, 서가 안의 파산은 거의 모두 빚에서 시작했다.
내 전자책 서가에서 경제·투자 책 38권을 골라 본문을 전부 읽혔다. 결론부터 말하면 이렇다. 근거가 가장 탄탄한 투자서 세 권(버핏, 시겔, 소프)은 모두 "대부분의 사람은 인덱스펀드"로 끝난다. 인덱스를 비판하거나 무시하는 책은 근거가 약한 쪽에 몰려 있었고, 그중 상당수는 저자가 유료 강의나 구독 상품을 팔고 있었다.
왜 다시 했나
처음에는 목차만 보고 메타분석을 했다. "모든 책이 손절에 합의한다", "거시 관점이 경화론 쪽으로 4 대 1 쏠려 있다" 같은 그럴듯한 결론이 나왔다. 그런데 허술했다. 목차는 저자가 무엇을 다루는지는 알려주지만, 무엇을 근거로 말하는지는 알려주지 않는다.
그래서 방식을 바꿨다.
- EPUB 37권과 PDF 1권에서 본문 약 920만 자를 추출했다.
- 분석 에이전트 10개에 3~5권씩 나눠 같은 기준으로 읽혔다. 가격관, 시장 타이밍, 분산 vs 집중, 손실 제한, 레버리지, 인덱스 태도, 화폐관 등 11개 차원이다.
- 모든 판정에 본문 줄번호 인용을 달게 했다. 근거를 못 찾으면 "언급없음"이다.
- 책마다 증거의 질을 A~D로 매겼다. 데이터, 반증 가능성, 생존편향, 시의성, 이해상충을 봤다.
- 책 속 예측은 2026년 10월 시점에서 맞았는지 따졌다.
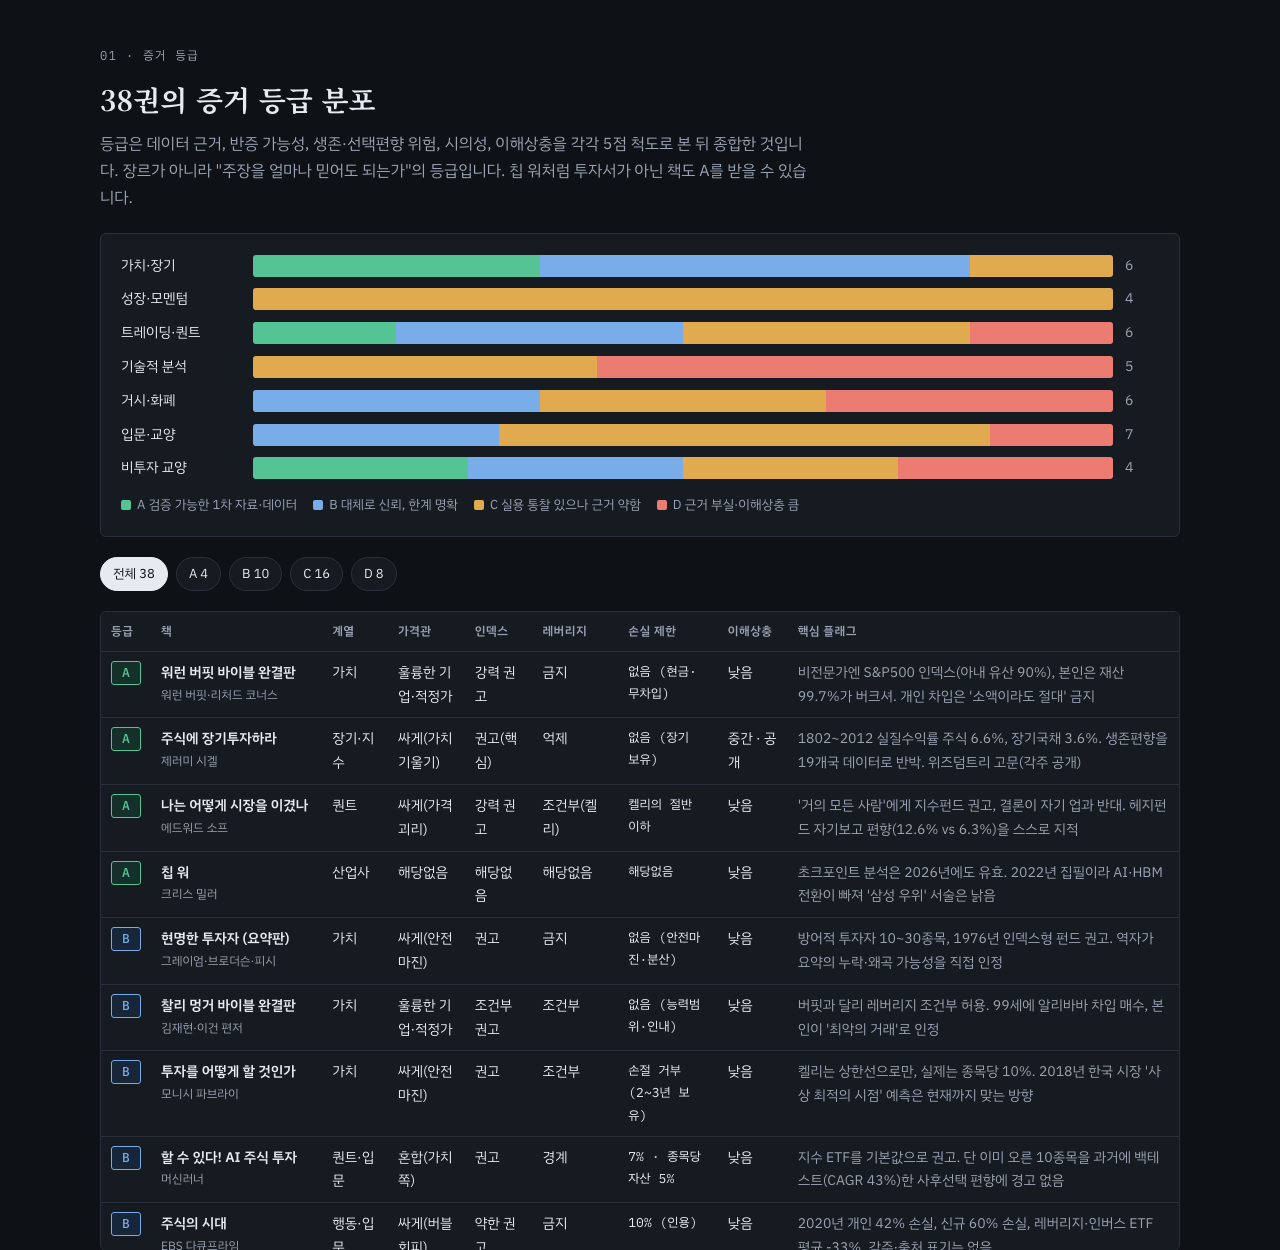
결과는 A 4권, B 10권, C 16권, D 8권이었다.
발견 1. 증거가 강할수록 결론이 단순해진다
A등급 투자서는 『워런 버핏 바이블』, 시겔의 『주식에 장기투자하라』, 소프의 『나는 어떻게 시장을 이겼나』다. 셋 다 일반 투자자에게 저비용 지수펀드를 권한다.
- 버핏: 아내 유산은 90%를 S&P500 인덱스에 넣으라고 했다. 본인 재산은 99.7%가 버크셔다. 비전문가와 전문가에게 다른 처방을 주고, 그 이유를 스스로 설명한다.
- 시겔: 1802~2012년 실질수익률은 주식 6.6%, 장기국채 3.6%다. 생존편향 비판에는 19개국 데이터로 답한다. 다만 저자가 펀더멘털가중 ETF 발행사의 고문이라는 점은 각주로 밝혀 둔다.
- 소프: 헤지펀드로 시장을 크게 이긴 사람인데, 결론은 "거의 모든 사람에게 지수펀드 전환이 필요하다"다. 결론이 자기 업과 반대 방향이라 더 믿음이 간다.
반대로 인덱스를 비판한 책은 박영옥, 『부자의 독서』, 오닐의 제자들, 터틀, 해외선물 책이었다. 등급은 C, D, C, B-, D다.
발견 2. "손절은 만국 공통"이 아니었다
첫 분석에서 가장 크게 틀린 부분이다. 가격 손절은 모멘텀·단타 계열의 규칙이었다. 같은 오닐 계열 안에서도 7%, 8%, 6~7%, 10%로 표기가 엇갈린다. 단타 책은 -1~-3%다.
가치투자 쪽은 가격 손절을 쓰지 않는다. 대신 싸게 사는 것(안전마진)으로 손실을 막는다. 파브라이는 "2~3년 만에 손해를 감수하며 매도해서는 안 된다"고 명시적으로 거부한다. 퀀트·추세추종 쪽은 포지션 크기로 막는다. 한 번 거래에 자금의 1%, 켈리 값의 절반 같은 식이다.
세 방식은 서로 바꿔 쓸 수 없다. 모멘텀 매수에 손절이 없으면 물타기가 된다. 가치 매수에 -7% 손절을 붙이면 안전마진이 가장 커지는 순간에 팔게 된다. 진짜 합의는 "한 번의 판단이 계좌를 끝내지 못하게 하라"는 상위 원칙 하나였다.
발견 3. 서가 안의 파산은 거의 모두 빚에서 시작했다
이 서가 안에 기록된 사고만 모아도 이렇다.
- 리버모어: 네 번 파산하고 1940년 자살했다. 해설서 소개문에는 "늘 재기에 성공"이라고만 나온다.
- 리처드 데니스: 1988년 -55%로 터틀 프로그램을 중단했고, 2000년 펀드를 청산했다.
- 코스톨라니: 1955년 신용한도를 꽉 채웠다가 강제매도를 당했다.
- 멍거: 99세에 알리바바를 빚내서 샀고, 본인이 "최악의 거래"라고 했다.
그런데 레버리지를 권장하는 책 4권 중 3권이 C·D등급이다. 『해외선물 처음공부』에는 "시장 자체의 리스크 때문에 큰 손실을 볼 일도 없습니다"라는 문장이 있다.
발견 4. 기술적 분석서 5권, 백테스트 0건
니슨의 캔들차트 책부터 단타 공식까지 패턴 승률을 수치로 제시한 책이 없었다. 근거는 결과를 알고 고른 차트 예시뿐이다. 한 책은 56개 패턴마다 성공 사례를 하나씩 붙였고, 실패 사례는 0개였다.
서가 전체에서 기술적 규칙을 실제로 검증한 것은 시겔의 200일 이동평균 테스트 하나다. 가치투자 쪽 책에 들어 있다는 게 아이러니다.
발견 5. 권고와 실천이 어긋나는 저자들
- 박영옥: "3개면 충분", "절대 빚내지 마라"고 쓴다. 본인은 50~80종목을 보유하고, 폭락장에서는 레버리지를 최대한 쓴다고 같은 책에 적었다.
- 오닐: "소식지·자문 서비스를 구독하지 않는다"를 좋은 습관으로 권한다. 그런데 본문 전체가 자기 회사 신문 IBD 홍보다.
- 오닐의 제자들: 수익률이 한 책 안에서 18,000%와 70,000%로 엇갈린다.
버핏이나 멍거처럼 어긋남을 본문에서 스스로 설명하는 저자는 등급이 높았다. 설명 없이 방치하는 저자는 낮았다.
발견 6. 한국 개인투자자의 성적표는 두 권에만 있다
- 『주식의 시대』(EBS): 2020년 개인투자자 42%가 손실이었고, 신규 진입자는 60%가 손실이었다. 레버리지·인버스 ETF 투자자는 평균 -33%였다.
- 『할 수 있다! AI 주식 투자』: 개인이 21개 연도 중 4번만 코스피를 이겼다는 통계를 인용한다.
나머지 36권이 약속하는 성과는 이 기준선 앞에서 읽어야 한다.
예측 성적표
책 속 예측도 따져 봤다.
맞은 것
- 박영옥: 코스피 4,000~5,000 시대(2021)
- 김광석: 관세전쟁과 약달러(『트럼프 2.0』)
- 크루그먼: 2005년 주택 거품
- 소프: 1991년에 메이도프를 사기로 판단
틀린 것
- 오닐: 1999년 "지금은 황금기"와 "금은 고평가"
- 멍거: 2019년 "앞으로 실질 수익률 2~3%"
- 『왜 그들만 부자가 되는가』: 하이퍼인플레이션과 연쇄 파산
- 비트코인 책들: 법정화폐 채택국 추가, 중국 본토 자금의 홍콩 ETF 유입
맞은 쪽은 방향성 큰 그림에, 틀린 쪽은 정책 강도와 제도 변화, 이념적 붕괴론에 몰려 있었다. 표본이 작아서 통계라기보다 패턴이다.
지난 분석에서 고친 것
- 손절 합의: 손절은 모멘텀 계열의 규칙이었다. 합의는 손실 상한이라는 상위 원칙에만 있다.
- 경화론 쏠림: 코스톨라니는 실제로 금본위제를 반대하고 소량 인플레이션을 옹호한다. 경화론 대 주류는 6 대 6에 가깝다. 차이는 숫자가 아니라 근거의 질이고, 경화론 쪽 책에는 A·B등급이 없다.
- 코스톨라니의 '달걀 모형': 『투자노트』에는 한 번도 나오지 않는다. 『돈이란 무엇인가』에도 원문은 두 문단뿐이다.
그래서 어떻게 읽을까
- 『주식의 시대』로 개인투자자의 실제 성적부터 본다.
- 시겔, 소프, 버핏을 읽고 그 공통 결론(대부분은 인덱스, 무차입)을 기본값으로 둔다.
- 멍거와 파브라이로 "우위가 있을 때만 집중"의 조건을 따진다.
- 트레이딩을 하려면 『이동 평균선 투자법』의 자금관리 규칙(1회 손실 1%, 2ATR 손절)과 터틀의 실패 기록을 먼저 읽는다.
- C·D등급 책은 성과 주장을 건너뛰고 리스크 규칙과 실패담만 발췌한다.
목차만 보고 쓴 첫 분석과 본문을 읽은 두 번째 분석은 결론이 꽤 달랐다. 책도 결국 근거로 읽어야 한다는 걸 다시 배웠다.
이 글은 책들의 근거를 평가한 것이며 특정 투자를 권하는 글이 아니다. 예측 판정의 일부는 일반 지식으로 했고, 2026년 시장 수치는 출처마다 조금씩 다르다.